

 微博
【BT财报瞬析】海风不狂,也能赚钱?中海发展三季度交出“反脆弱”答卷
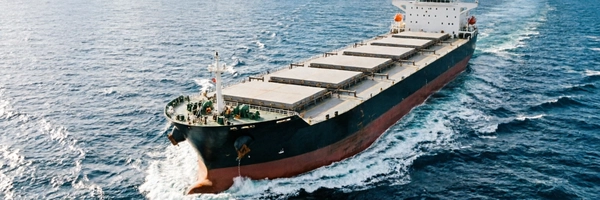
10月29日,国内大宗商品海运物流龙头——中国海运集团旗下唯一上市平台中海发展(600026。SH)发布了2026年第三季度报告。对于长期处于周期性底部挣扎的干散货航运市场而言,这份成绩单没有惊艳全场的暴利,但绝对是一份经得起推敲的“抗跌”答卷。
截至三季度末,公司实现归母净利润13.49亿元,同比增长25.8%;扣除一次性收益后,前三季度的扣非净利润为12.82亿元,同比增长37.9%。更为硬核的是,公司宣布将于年内实施中期分红,每10股派发1.65元。
在海运市场风云变幻的今天,一家拥有庞大运力规模的重资产企业,是如何在运费(BDI指数)起伏中稳住阵脚的?答案是四个字:以长补短。
稳扎稳打:扣非净利跑出加速度
先看最直观的数据表现。
2026年第三季度,中海发展单季实现营收34.44亿元,归母净利润3.83亿元,同比增长12.7%,环比增长6.4%。如果将视线拉长到前三季度,其营收达到103.99亿元,同比下降5.2%——注意这里的一个关键反差:营收微降,但利润却在显著上升。
这种背离现象通常只有两种解释:要么是降本增效取得阶段性突破,要么是高毛利的收入结构发生了改变。对于中海发展而言,两者兼有。
细看利润表可以发现一个极其积极的信号——扣非净利润(剔除政府补助、公允价值变动等一次性损益后的纯经营性利润)前三季度的增速高达37.9%,远超归母净利润25.8%的整体增幅。这意味着,中海发展的业绩改善并非依靠炒股、理财等非主营业务“傍门”,而是实打实的航运主业的内生修复。
同时,公司前三季度的经营活动产生的现金流量净额达到21.78亿元,不仅覆盖了资本开支,也为期末账面持有的45.36亿元现金提供了坚实支撑。这笔“救命钱”不仅让公司在寒冬中有底气持续运营,更成为了它敢于在此时喊出“要发中期股息”的最大底气。
长协压舱:穿越周期的底层账本
要把干散货航运讲透,离不开波罗的海干散货指数(BDI)这个绕不开的锚。
回顾2026年以来的宏观基本面,全球经济的复苏节奏并不均匀。虽然中国在基建、制造业原材料进口方面需求相对坚挺,但受部分经济体高利率环境制约,远期大宗商品的贸易量并没有呈现爆发式扩张。在这样的背景下,干散货运价整体呈现出“宽幅震荡、重心略降”的特征。
按理说,市场环境不算完美,中海发展的业绩却逆势飘红。拆解其业务模式不难发现,这艘巨轮之所以能稳住姿态,靠的是深埋在公司资产负债表深处的“长协订单”(长期运输协议)。
公开调研数据显示,近年来中海发展大幅提升了长协运力占比,目前这一比例已经稳定在总运力的40%至50%之间。什么是长协?就是与客户(通常是大型矿商或能源集团)提前签订为期数月甚至数年的固定运价合同。
这种模式的优势极为明显:在经济向好时,长协可能会让你觉得“卖便宜了”错失现货市场的超高溢价;但在经济下行或供需失衡时,长协议定的保底价格就是你的护城河和安全垫。
结合近期BDI指数的走势,上半年市场曾多次经历因地缘冲突导致的脉冲式冲高,随后又迅速回落至盈亏平衡线附近。在这种剧烈的波峰波谷切换中,大量中小船东往往因为缺乏长协保护而遭受亏损,而中海发展依靠长协锁定的基础盘,平滑了这部分极端行情的冲击。
低本驱动:新老交替带来的利润率弹性
如果说长协解决了“卖多少价”的问题,那么船队的新老交替则决定了“省多少钱”的效率问题。
当前航运业正处于一个隐性的洗牌窗口期。在过去几年国际海事组织(IMO)环保法规日趋严格的背景下,大批老旧、高能耗的低效散货船被迫退出市场或进入冷储期。与此同时,得益于前两年行业低谷期保留下来的战略定力,中海发展并未盲目扩大运力规模,而是精准地将资金投入到了一批采用双燃料动力系统、能效极高的新型LNG动力散货船上。
这批新船投入使用后,带来了双重红利:其一,对燃油消耗的敏感度大幅下降,在当前国际油价依然处于高位的时代,每一升柴油的节省都直接转化为净利润;其二,由于新船维护成本低且装卸效率更高,港口停泊时间缩短,周转率随之加快。
在行业普遍面临“增收难、增利更难”的痛点时,这种由设备更新倒逼出的单位运输成本下降,正是推动其中季度扣非净利加速反弹的核心引擎之一。
尾部风险与后续观察
当然,任何投资决策都不能只看后视镜里的路。对于中海发展接下来的走势,投资者仍需保持一份清醒的审视态度。
尽管当前财务数据坚挺,但作为强周期行业,其最终命运依然受制于全球宏观经济的基本面。进入四季度的传统旺季,中国钢企的原料采购意愿、北半球冬季煤炭的出口需求是否能为运价提供二次推力,尚存变数。此外,公司目前仍有部分浮亏的期货套保头寸,若未来运价走势与预期完全相反,这部分浮动损失可能会在一定程度上侵蚀当期报表利润。
总体而言,中海发展这份三季报所释放的不是激进的进攻信号,而是一种典型的防御性价值。当市场风格从追逐高风险高弹性的题材股,转向寻找具备确定性和高分红潜力的资产时,这家手握数百亿现金、长协覆盖半壁江山的航运巨头,或许正是那个被低估的“避风港”。
观察指标: 1。 第四季度BDI均值与长协签约覆盖率:判断其在淡季能否继续维持高比例的长约锁定。 2。 单船日均耗油量与租金收益率差值:评估新船队投入实际摊薄成本的进度。 3。 央行宽松政策对大宗进口的传导速度:跟踪实体经济需求端何时出现实质性放量。










