

 微博
【BT财报瞬析】三季报赚29.8亿还扩产!这家钨企踩中了AI的钻头
2026年前三季,中钨高新实现归母净利润29.79亿元,同比增加227.93%。第三季度单季净利润9.03亿元,增长148.81%。加权净资产收益率达到26.37%,较上年同期提升16.75个百分点。
财报披露的同一天,这家公司又扔出一个消息:投资1.31亿元,为全资子公司株硬公司新增年产2000万支PCB钻针棒的产能。
一家生产硬质合金和钨钼铌有色金属的企业,因为AI火了。这看起来像是一句营销话术,但拆开来看,它的商业链条是真实存在的——只是普通人不知道而已。
一块钨料,怎么就到了AI服务器上?
AI服务器和普通服务器的区别,不在于算力本身,而在于主板结构。
高密度互连板(HDI板)和多层板的层数越来越多,钻孔精度要求也从毫米级推进到了微米级。钻一个孔,需要用到的就是PCB微钻——直径通常小于2毫米,其中超过1.15毫米的“中大规格”产品正是中钨高新本次扩产的对象。
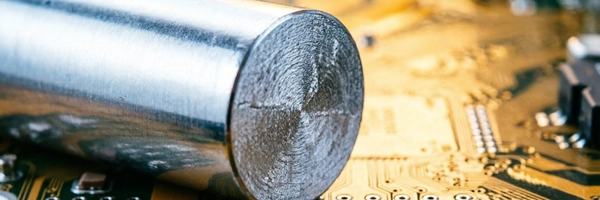
这些微钻不是普通钻头,它由超细颗粒硬质合金制成,加工难度极高。每一颗都需要先做出钻针棒——也就是硬质合金母材,再经过精细切削、涂层工艺才能成为最终成品。
也就是说,中钨高新生产的不是钻头本身,而是制造钻头的“材料毛坯”。但它处在整个产业链的上游关键节点——没有这个棒材,下游的微型刀具企业就无法继续加工。
公司财报原文表述得很克制:“报告期内半导体、人工智能行业发展带动PCB微钻业务量价齐升,公司依托全产业链成本优势扩大盈利空间。”
这句话翻译过来就是:AI产业繁荣 → HDI板和多层板需求激增 → PCB微钻消耗量飙升 → 上游硬质合金钻针棒供不应求 → 中钨高新凭借已有产能和成本优势坐享涨价红利。
这不是想象,是订单推动的实打实物理需求。
利润为什么突然翻了两倍多?
先看几个数字的分层情况。
Q3单季营收73.14亿元,同比增长48.88%。这意味着第三季度一个季度的营收,已经相当于去年全年的四分之三左右。更值得关注的是利润率的变化——营收增速不到50%,但利润增速超过148%。这说明单位利润的提升远比单纯销量的增长更重要。
前三季度累计扣非后净利润29.66亿元,增幅279.94%,比归母净利的227.93%还要高出约50个百分点。扣非意味着剔除了一次性收益和非经常性损益后的纯经营利润,这个数字反而更高,说明增长的驱动力是主营业务,而不是卖资产或政府补贴这类不可重复的操作。
毛利率的提升从哪里来?答案在“全产业链成本优势”这六个字里。
中钨高新的母公司是中国五矿集团,这是中国最大的钨矿开采企业之一。从钨矿石采选到仲钨酸铵(APT),再到硬质合金坯料、成品刀具和精密微型刀片,该公司几乎覆盖了钨深加工的每一个环节。当竞争对手需要从市场采购钨原料时,它可以内部调拨;当行业普遍面临原材料价格上涨的压力时,它的成本缓冲能力也远强于单一环节玩家。
当然,这种优势也有代价。财报显示,前三季度因钨原料市场价格上涨,公司计提了存货减值准备2.23亿元——库存中的钨原料账面成本高于当前市价的部分必须作为损失计入当期损益。这是一种双刃剑式的风险:涨到高位时短期利润承压,但一旦价格回调或企稳,前期囤积的低价原料就会释放利润弹性。
扩产的逻辑:赌未来三年不够用
1.31亿元的总投资额不大——对一个年营收超200亿的公司来说不过九牛一毛。但这个项目的背后藏着更值得玩味的战略意图。
项目由全资子公司株硬公司实施,建设周期仅10个月,预计达产年可实现良好效益,税后内部收益率为12.74%。资金安排方面,公司向株硬公司增资1.2亿元,后者注册资本从25.54亿元增至26.74亿元。
这个项目选址在株硬公司现有的株洲厂区,通过优化厂房布局、租用部分场地完成改造,而非新建独立生产基地。这意味着它的扩张速度可以非常快——不需要漫长的土地审批和基建流程。
从产能角度估算,目前中国PCB微钻市场规模在数百亿支级别,其中用于AI服务器和高频高速板的细分领域增速最快。中钨高新此次仅增加2000万支的年产能,占总盘子的比例并不算大,但如果考虑到全球AI基础设施建设仍在加速迭代,以及国内头部PCB制造商对国产替代的需求上升,这个增量很可能在未来两年内被快速消化。
关键在于两点:一是竞争对手是否同步扩产——鼎泰新材等同行也在布局PCB微钻领域,但它们在硬质合金上游材料的自供能力上不及中钨高新;二是终端需求能否维持现有增速——如果AI服务器出货量出现阶段性放缓,新增产能可能面临利用率不足的尴尬。
还能看多久?
这笔29.79亿的利润来得凶猛,但它是周期性还是结构性的,决定了投资者接下来的策略。
以下几个指标值得关注:
1。 下季度单季净利润环比变化:若Q4单季净利继续维持9亿元以上甚至逐季攀升,说明需求处于上升通道而非季节性波动。
2。 存货减值准备的变化趋势:如果下一报告期无需新增大额减值或已开始冲回,证明钨价走势趋于平稳,这对利润是正面信号。
3。 PCB微钻业务的收入占比:在即将到来的年度报告中,关注该板块的营收贡献比例——如果持续提升,说明转型从概念走向实质。
4。 同行业扩产节奏:跟踪鼎泰新材等竞争对手的产能规划,若它们也在同步加杠杆扩产,则需警惕供给过剩后的价格竞争。
5。 募投资金投向明细:除本次钻针棒项目外,公司此前已通过其他技改项目投资AI高速高频PCB用高精密微型刀具扩能,后续这些项目的落地进度将验证其AI叙事的兑现程度。
本文涉及的财务数据和公司信息来源于公开报道及公司公告。













